Une fois le Livret A et le LDDS remplis, il faut savoir où placer le reste de ses économies. Le livret qui affiche le taux le plus élevé n’est pas toujours celui qui rapporte le plus.
Livret A plein. LDDS plein. Et le surplus attend sur le compte courant, à 0%…
Le piège à éviter est de tout de suite se tourner vers un livret boosté à taux très élevé sans lire les conditions générales. Car sur un an, vous risquez de gagner moins qu’ailleurs.
Avez-vous droit au LEP ?
Si oui, c’est par lui qu’il faut commencer. Le Livret d’épargne populaire rapporte 2,5% net d’impôt et de prélèvements sociaux.
Avec le prélèvement forfaitaire unique, un livret fiscalisé devrait servir plus de 3,6% brut pour faire aussi bien. Aucune des offres comparées ici ne tient ce niveau toute l’année !
Le plafond de versement est de 10 000 euros
Le plafond de revenus pour 2026 est de 23 028 euros de revenu fiscal de référence pour une part, et 35 326 euros pour deux parts en métropole
Le reste du surplus part ensuite sur un livret bancaire
Pourquoi le taux le plus haut ne rapporte pas le plus ?
Parce que, dans ce comparatif, les taux les plus hauts ne durent que trois mois. Le Livret + de Fortuneo sert 5,5% aux ouvertures faites jusqu’au 8 décembre, puis retombe à 1,80% pour les neuf mois suivants.
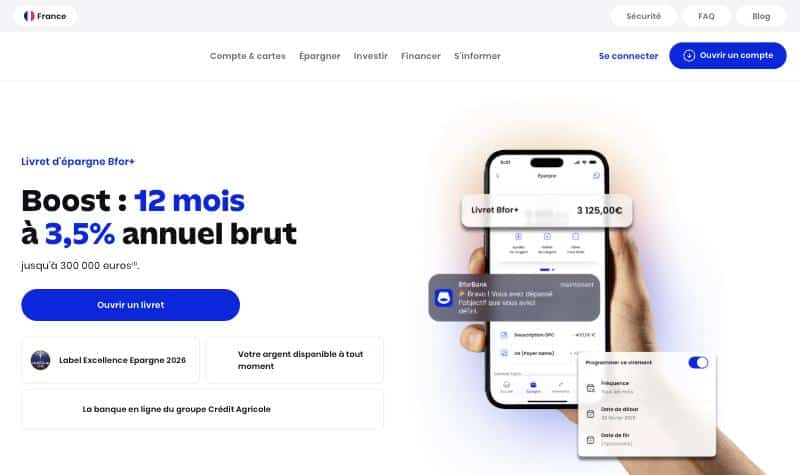
Le Livret Bfor+ de BforBank n’affiche que 3,5%, mais pendant douze mois pleins.
Le tableau donne les gains bruts pour une somme laissée un an, aux taux standards actuels.
📱 Sur mobile, faites glisser le tableau vers la gauche pour voir toutes les colonnes.
Somme placée un an
Livret Bfor+
Autre offre boostée 12 mois, 3%
Autre livret boosté 3 mois, 4,5%
Livret + Fortuneo
10 000 euros
350 euros
300 euros
281 euros
273 euros
50 000 euros
1750 euros
1500 euros
1486 euros
1363 euros
100 000 euros
3500 euros
3000 euros
2893 euros
2725 euros
Avec 50 000 euros, le livret à 5,5% finit dernier des quatre. Près de 390 euros derrière le Livret Bfor+.
💡 Le livret boosté 3 mois ajoute 80 euros de prime, dès 40 000 euros placés.
Ces 40 000 euros doivent rester en permanence du 16 décembre 2026 au 16 juin 2027, avec un livret encore ouvert le 2 juillet 2027. La prime est donc comptée à 50 000 et 100 000 euros, pas à 10 000.
Et l’impôt sur les intérêts ?
31,4% de prélèvement forfaitaire unique.
Sur 1750 euros d’intérêts, impôt et prélèvements sociaux en prennent 550.
Le Livret A, le LDDS et le LEP y échappent.
Il reste 1201 euros nets sur les 1750 euros bruts du Livret Bfor+.
Face au Livret + de Fortuneo, l’écart reste de 266 euros après impôt !
Livret Bfor+ : 3,5% brut pendant 12 mois
Sur toute la somme jusqu’à 300 000 euros, pour une première ouverture jusqu’au 3 décembre 2026 inclus.
Offre réservée aux premières ouvertures jusqu’au 3 décembre 2026 inclus
Questions fréquentes
Où placer son argent quand le Livret A et le LDDS sont pleins ?
Commencez par le LEP si vous y avez droit : 2,5% net, jusqu’à 10 000 euros, à condition que votre revenu fiscal de référence ne dépasse pas 23 028 euros pour une part.
Pour le reste, si l’argent peut rester douze mois, le Livret Bfor+ de BforBank est celui qui rapporte le plus parmi les offres comparées ici, avec 3,5% garantis toute l’année jusqu’à 300 000 euros.
Et pour un horizon plus long, l’assurance-vie prend le relais, puisqu’après huit ans l’impôt sur les gains retirés s’allège.
Faut-il ouvrir un LEP avant un livret bancaire ?
Oui, dès que votre revenu fiscal de 2024 ou de 2025 reste sous 23 028 euros pour une part.
Ses 2,5% nets d’impôt valent 3,64% brut sur un livret fiscalisé, un niveau qu’aucune des offres bancaires comparées ici ne tient sur un an. Seule limite, son plafond de 10 000 euros, et le reste part ensuite sur un livret bancaire.
Quel est le plafond du Livret A et du LDDS ?
22 950 euros sur le Livret A, 12 000 euros sur le LDDS, sans compter les intérêts qui s’y ajoutent chaque année. Tous deux rapportent 1,7% net en ce moment, sans impôt ni prélèvements sociaux.
Une fois ces deux livrets remplis, il faut trouver une autre place au surplus : LEP si vos revenus le permettent, livret bancaire ou assurance-vie.
L’argent placé sur un livret bancaire est-il garanti ?
Oui, le capital ne peut pas baisser. Et si la banque fait faillite, le Fonds de garantie des dépôts et de résolution rembourse jusqu’à 100 000 euros par client et par banque.
Ce qui peut bouger, c’est le taux. Une fois le boost terminé, le taux standard reste révisable à tout moment.
Comment sont imposés les intérêts d’un livret bancaire ?
Par défaut, l’État prend 31,4% des intérêts, soit 12,8% d’impôt sur le revenu et 18,6% de prélèvements sociaux, ces derniers étant retenus dès le versement.
Un foyer peu imposé a souvent intérêt à opter pour le barème de l’impôt sur le revenu, en cochant la case prévue sur sa déclaration.
Note éditoriale : certains liens de ce dossier sont des liens d'affiliation pouvant faire l'objet d'une rémunération. Cette rémunération n'impacte nullement le travail de nos rédacteurs dans leurs analyses. Voici notre méthodologie d'analyse complète.