Entre livrets réglementés, livret boosté, compte à terme et fonds euros, 100 000 euros ne rapportent pas du tout la même chose sur un an. Sur la part qu’on veut garder disponible, le Livret Bfor+ de BforBank arrive en tête des offres comparées ici, avec 3,5% brut pendant douze mois.
Une vente, un héritage, vingt ans d’économies… et 100 000 euros qui dorment sur le compte courant.
À 0%, ils perdent un peu de valeur chaque mois. Alors on regarde les taux affichés, et c’est là que ça se complique.
Faut-il d’abord remplir le Livret A et le LDDS ?
Oui, mais ça ne vous occupera pas longtemps.
Les deux réunis acceptent 34 950 euros, soit 22 950 euros sur le Livret A et 12 000 euros sur le LDDS.
À 1,7% net, ils rapportent 594 euros sur un an. Rien à déclarer, rien à payer.
💡 Le LEP passe devant, si vous y avez droit
2,5% net d’impôt et de prélèvements sociaux, mais 10 000 euros de plafond seulement.
Il faut rester sous 23 028 euros de revenu fiscal de référence pour une part, 35 326 euros pour deux parts en métropole.
Restent au moins 65 050 euros à placer ailleurs. Souvent la totalité, puisque ces livrets sont déjà pleins quand on cherche où mettre une grosse somme.
Où mettre le reste sans bloquer son argent ?
Sur un livret bancaire boosté.
L’argent reste disponible à tout moment, sans pénalité de retrait, et le taux dépasse largement celui du Livret A pendant la période promotionnelle.
Le piège tient en un mot, la durée :
Livret + de Fortuneo, 5,5% brut pendant 3 mois jusqu’à 100 000 euros, puis 1,80%, pour une première ouverture jusqu’au 8 décembre
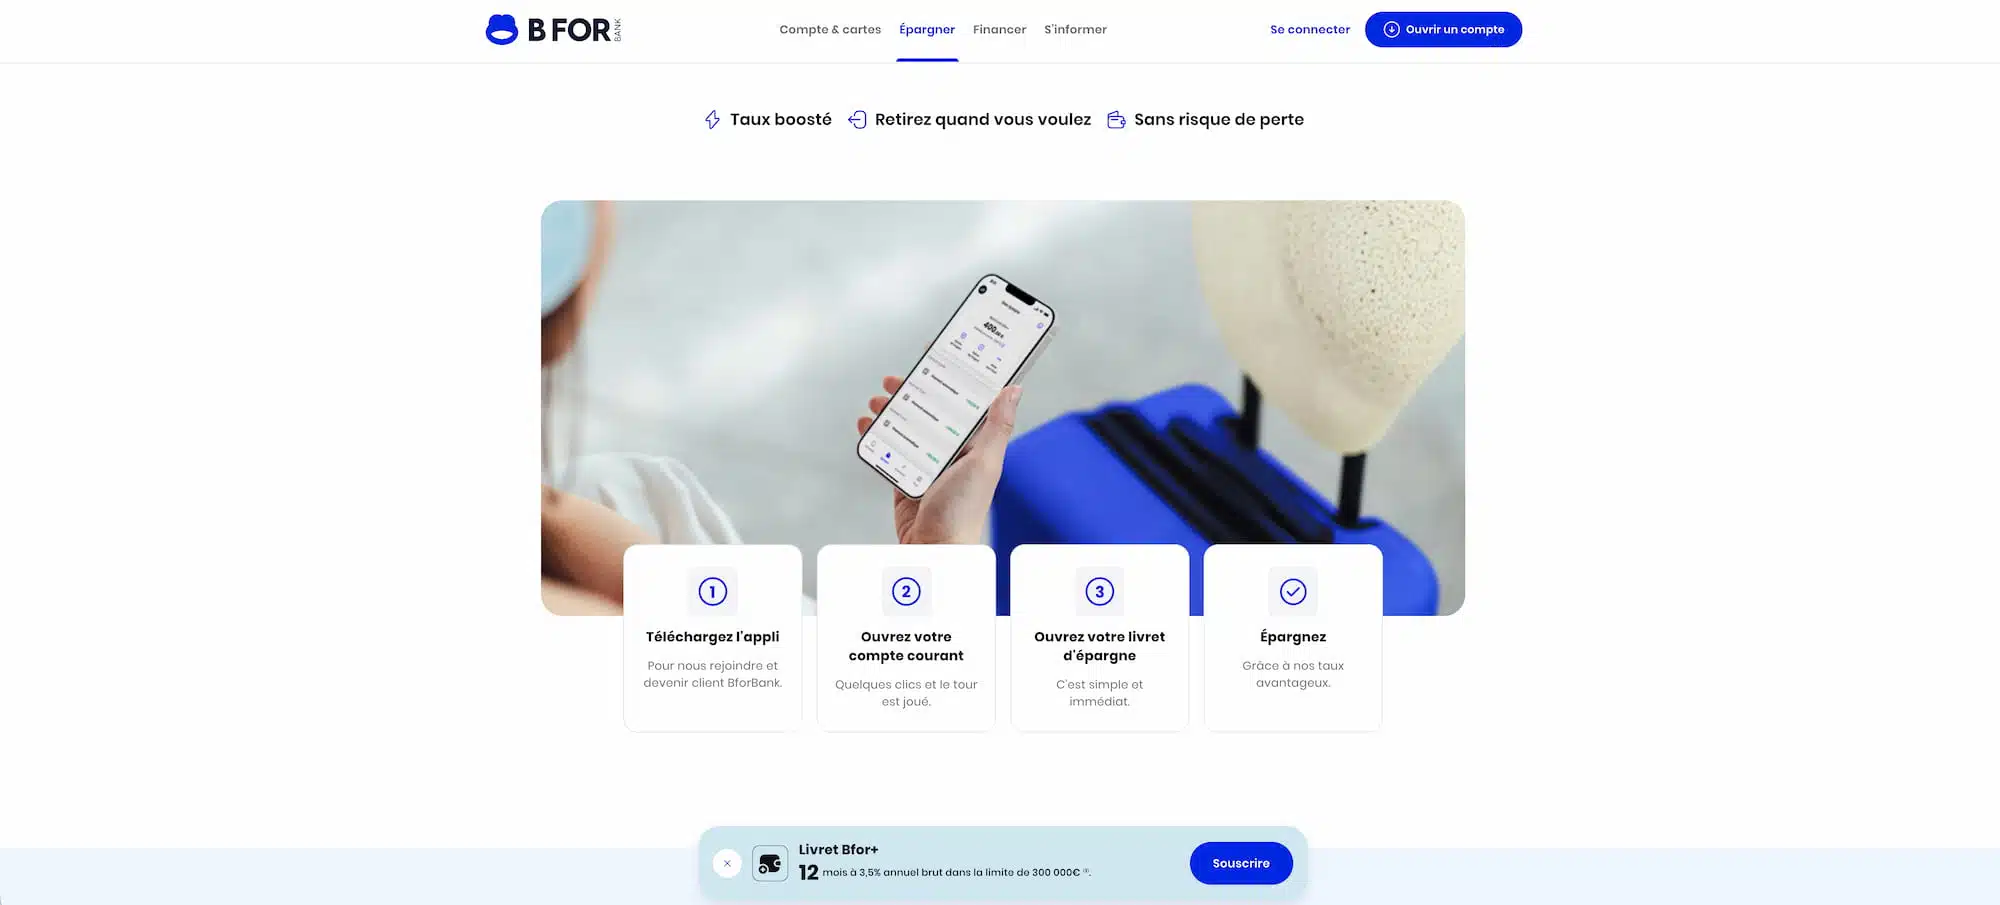
Livret Bfor+ de BforBank, 3,5% brut pendant 12 mois jusqu’à 300 000 euros, puis 1,60%
Sur douze mois, le taux le plus haut des deux rapporte le moins. 2725 euros contre 3500 euros.
Neuf mois à 1,80% effacent le trimestre à 5,5%, et même un peu plus.
Livret Bfor+ : 3,5% brut pendant 12 mois
Sur toute la somme jusqu’à 300 000 euros, soit 3500 euros bruts pour 100 000 euros placés un an.
Puis 1,60% brut, taux standard révisable à tout moment
Et si on accepte de bloquer la somme ?
Le compte à terme entre dans la course, sans la gagner.
Son taux est fixe, connu dès la signature, et il ne bougera pas. En échange, l’argent est immobilisé jusqu’à l’échéance.
Sortir avant coûte généralement une partie des intérêts.
La meilleure offre sur un an de notre comparatif paie 3,27% brut, soit 3270 euros pour 100 000 euros.
230 euros de moins que le Livret Bfor+, pour un argent qu’on ne peut plus toucher pendant douze mois…
Le fonds euros, pour qui ?
Pour une épargne qu’on laisse plusieurs années.
Le capital est garanti hors frais, et la fiscalité de l’assurance vie devient avantageuse après huit ans de détention.
Son rendement, lui, n’est connu qu’en début d’année suivante. Le meilleur fonds euros de notre sélection a servi 3,50% en 2025, net de frais de gestion. Celui de 2026 ne sera annoncé qu’en janvier.
Autre réserve, certains contrats réservent leurs meilleurs taux aux épargnants qui placent aussi une part en unités de compte, où le capital n’est plus garanti.
📱 Sur mobile, faites glisser le tableau vers la gauche pour le voir en entier.
Placement
Rendement
Gain brut sur 1 an
Ce qu’il reste après impôt
Livret Bfor+ (BforBank)
3,5% brut pendant 12 mois jusqu’à 300 000 euros
3500 euros
2401 euros
Fonds euros d’assurance vie (meilleure offre relevée)
3,50% servi en 2025, net de frais de gestion
3500 euros
avant prélèvements sociaux, taux 2026 inconnu
Compte à terme 1 an (meilleure offre relevée)
3,27% brut, taux fixe, argent bloqué
3270 euros
2243 euros
Livret + (Fortuneo)
5,5% brut pendant 3 mois jusqu’à 100 000 euros, puis 1,80%
2725 euros
1869 euros
Livret A + LDDS
1,7% net, plafonds 22 950 et 12 000 euros
594 euros
594 euros, sur 34 950 euros placés
💡 Comment sont calculés ces gains
Versement unique, somme laissée douze mois, sans tenir compte de la quinzaine, aux taux standards du jour.
L’impôt retenu est le prélèvement forfaitaire unique de 31,4%, qui ne touche ni le Livret A, ni le LDDS, ni le LEP.
À 100 000 euros, un réflexe à garder :
la garantie des dépôts couvre 100 000 euros par personne et par banque, intérêts compris, donc mieux vaut rester un peu en dessous
en couple, ouvrir un livret chacun double la couverture
après une vente de logement, une succession ou une donation, la garantie monte jusqu’à 500 000 euros de plus, pendant trois mois
Ouvrir un Livret Bfor+
3,5% brut pendant 12 mois jusqu’à 300 000 euros, pour une première ouverture jusqu’au 3 décembre 2026 inclus.
Compte courant BforBank à ouvrir au préalable, premier versement de 10 euros
Questions fréquentes
Quel placement pour 100 000 euros sans risque de perte en capital ?
On remplit d’abord le Livret A et le LDDS, puis on place le reste selon la date à laquelle l’argent servira.
Sur un an et pour la part que l’on veut garder disponible, le Livret Bfor+ de BforBank est le plus rémunérateur des placements comparés ici, avec 3,5% brut pendant douze mois jusqu’à 300 000 euros.
Le compte à terme convient si l’on accepte de bloquer la somme, le fonds euros si l’horizon dépasse plusieurs années.
Où placer 100 000 euros en gardant son argent disponible ?
Sur un livret bancaire, qui se retire à tout moment par virement sans pénalité.
Le Livret Bfor+ de BforBank rapporte 3500 euros bruts sur un an pour 100 000 euros, contre 2725 euros au Livret + de Fortuneo, dont le taux de 5,5% ne dure que trois mois.
Livret boosté ou compte à terme pour un an ?
Le livret boosté, dans les conditions du moment.
Le Livret Bfor+ de BforBank sert 3,5% pendant douze mois en laissant l’argent disponible, quand le meilleur compte à terme d’un an relevé dans notre comparatif paie 3,27% et bloque la somme jusqu’à l’échéance.
Le compte à terme reprend l’avantage le jour où les taux des livrets baissent, puisque le sien est fixe.
100 000 euros dans une seule banque, est-ce garanti ?
Jusqu’à 100 000 euros par personne et par banque, intérêts compris, par le Fonds de garantie des dépôts et de résolution.
Placer exactement 100 000 euros fait donc passer les intérêts au-dessus du plafond. En couple, un livret chacun double la couverture.
Combien d’impôt sur les intérêts de 100 000 euros placés un an ?
Sur les 3500 euros bruts du Livret Bfor+, le prélèvement forfaitaire unique de 31,4% en prend 1099, et il reste 2401 euros.
Un foyer peu imposé peut lui préférer le barème de l’impôt sur le revenu, ce qui allège souvent la note. Les intérêts du Livret A, du LDDS et du LEP, eux, échappent à tout.
Note éditoriale : certains liens de ce dossier sont des liens d'affiliation pouvant faire l'objet d'une rémunération. Cette rémunération n'impacte nullement le travail de nos rédacteurs dans leurs analyses. Voici notre méthodologie d'analyse complète.