Sommaire
Banque en ligne VS néobanque : 4 différences essentielles
Les néobanques sont tout d’abord accessibles le plus souvent depuis une application mobile dédiée, tandis que les banques en ligne sont disponibles sur tout type de terminal : PC, Smartphone, tablette.
Malgré des ressemblances sur certains services proposés les deux types d’établissements bancaires, il existe une certaine différence entre banque en ligne et néobanque, que ce soit au niveau du statut, du support utilisé ou encore des délais de souscription. Commençons par le statut.
1. Le statut
De prime abord, la différence entre néo banque et banque en ligne réside avant tout dans leur statut. D’un côté, les banques en ligne sont des pure players: elles disposent toutes d’une licence bancaire française ou européenne qui les autorise à proposer leurs services dans l’Hexagone.
Aussi, cette licence permet aux clients de bénéficier des mêmes garanties que dans les établissements traditionnels. L’ouverture d’un compte Monabanq est ainsi sécurisée au même titre que chez BNP Paribas. Chez BoursoBank par exemple, le montant de la garantie en cas de faillite s’élève à 100 000 €.
En outre, la plupart des néobanques ou comptes sans banque ne disposent pas de licence bancaire. Il s’agit en effet de simples établissements de paiement, mais qui sont soumis à des contrôles stricts.
De ce fait, le client ne bénéficie d’aucune garantie comme dans une banque en ligne. Quoi qu’il en soit, toutes les néobanques souhaitant proposer leurs prestations en France doivent être agréées par l’Autorité de contrôle prudentiel et de résolution (ACPR).
2. Le support d’utilisation
Lancées avant la démocratisation des smartphones, les banques en ligne ont été conçues à l’origine pour faciliter les démarches d’ouverture de compte bancaire depuis un simple ordinateur connecté à internet.
Au fil des années, elles se sont adaptées aux nouvelles technologies en proposant une application bancaire afin de faciliter les opérations courantes du client : catégorisation des dépenses, modification des plafonds, etc. In fine, elles sont aussi accessibles via mobile que sur PC, de quoi ravir tous les profils d’utilisateur.
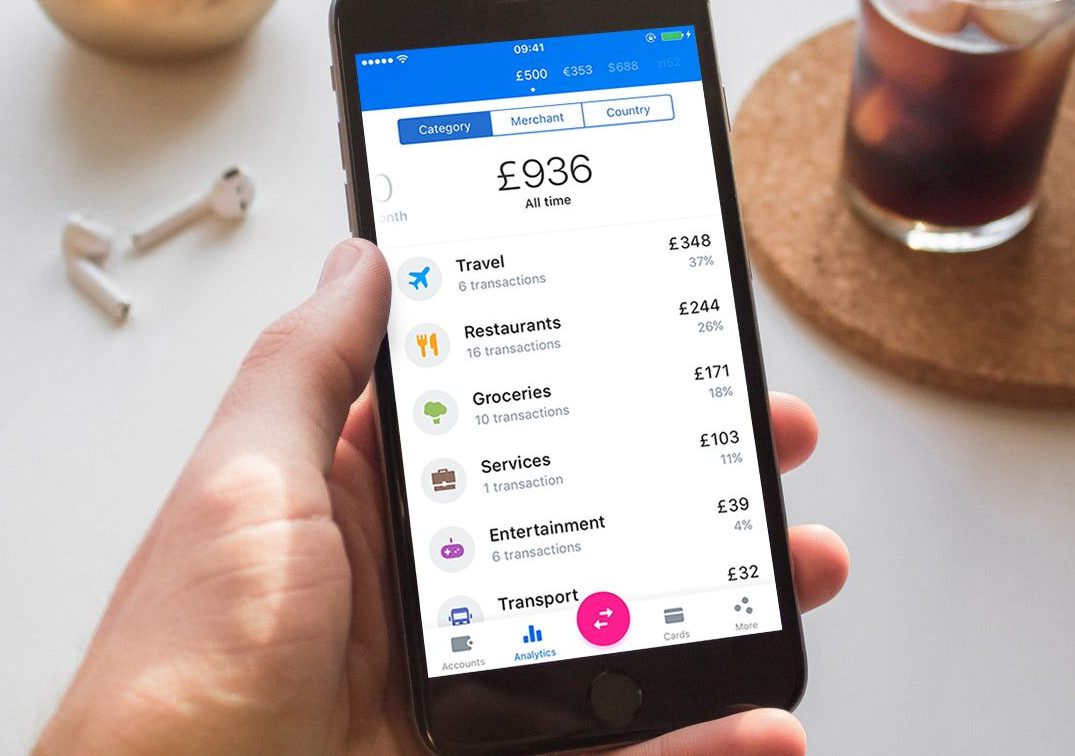
De leur côté, les néobanques concentrent plutôt leurs offres sur les applications mobiles. Certaines ne disposent même pas d’accès via PC à l’instar de la banque 100 % mobile Revolut.
Ainsi, les utilisateurs doivent s’équiper d’un smartphone dernière génération pour avoir accès aux différentes fonctionnalités mises à leur disposition.
La deuxième différence entre néo banque et banque en ligne concerne la clientèle ciblée. En effet, la première vise une clientèle jeune et connectée, tandis que la seconde s’adresse plutôt à un public plus large.
3. Les services bancaires
Une autre différence entre néo banque et banque en ligne à ne pas négliger, c’est la disparité entre les produits et services mis à disposition des clients.
Comme les banques en ligne sont de véritables banques, leur gamme de produits est souvent identique à celle des établissements traditionnels : compte courant (individuel, joint), carte bancaire, chéquier, assurance-vie, bourse, épargne, crédit, etc.
De plus, le client peut fermer son compte bancaire actuel et se tourner vers une banque en ligne, ce qui n’est malheureusement pas possible avec un compte sans banque puisque celui-ci ne peut pas faire office de compte principal et ce d’autant plus que les services des néobanques sont limités :
- Pas de compte joint
- Cartes à autorisation systématique uniquement
- Pas de chéquier
- Pas de découvert autorisé
- Aucune offre de crédit ni d’épargne
- Aucune prime de bienvenue : elle varie entre 80 à 160 € dans les banques en ligne
4. Les délais d’ouverture de compte
Dernière différence entre néo banque et banque en ligne et qui n’est pas la moindre : les délais de souscription. Pour ouvrir un compte dans une banque en ligne, il faut patienter pendant au moins une semaine et ce délai peut s’accentuer en fonction de la banque.
Même si celui-ci est plus restreint que dans les établissements traditionnels, les néobanques proposent l’ouverture de compte en quelques jours, voire dans l’immédiat. Ce dernier cas concerne particulièrement les comptes Nickel qui ne nécessitent pas de démarches complexes.

BON PLAN :
Sur ce volet, BoursoBank arrive à faire la différence avec une souscription très rapide ! Grâce à la vérification en ligne d’identité, les clients obtiennent leur RIB dans un délai record et ont accès à une carte virtuelle avant de recevoir sa carte physique par voie postale. Pour en savoir plus, découvrez les modalités pour ouvrir un compte BoursoBank.
Différence entre néo banque et banque en ligne : cas exceptionnel
Au-delà de la différence entre banque en ligne et néobanque, il existe quelques ressemblances entre ces établissements.Voici des cas particuliers à prendre en compte
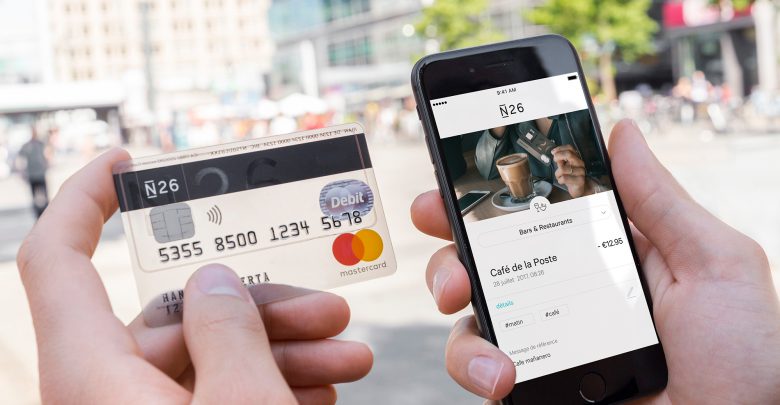
- N26 dispose d’une licence bancaire européenne : les clients sont garantis comme dans les banques traditionnelles. Elle ne propose toutefois pas de chéquier ni de découvert autorisé.
- Les néobanques et banques en ligne proposent toutes un RIB, avec un IBAN français chez N26
Banque en ligne ou néobanque : laquelle choisir ?
Maintenant la question n’est plus de savoir quelle est la différence entre banque en ligne et néobanque, mais plutôt lequel de ces établissements choisir. Pour s’y retrouver, voici un comparatif des différentes offres que vous pourrez retrouver sur le marché.
|
| ✅ Jusqu’à 280€ Offerts +Livret Boosté à 5% ! | Découvrir |
|
| ✅ Jusqu'à 180€ Offerts ! | Découvrir |
|
| ✅ Jusqu'à 260€ Offerts ! | Découvrir |
|
| ✅ Jusqu'à 330€ d'Avantages Offerts ! | Découvrir |
|
| ✅ 20€ Offerts ! | |
|
| ✅ 10€ Offerts ! | Voir l'offre |
|
| ✅ 30 jours Offerts (Premium) + Dépôts Rémunérés ! | |
|
| ✅ 3 mois Offerts + 1 mois Offert Compte Premium ! | Découvrir |
|
| ✅ Jusqu’à 350€ d’Avantages Offerts ! | Découvrir |
|
| ✅ Jusqu'à 100€ Offerts | Découvrir |
|
| ✅ Jusqu'à 100€ Offerts ! | Découvrir |
|
| ✅ Interdits bancaires acceptés | Découvrir |
Credits photo: mieuxvivre-votreargent.fr, N26.com, BoursoBank.com
Note éditoriale : certains liens de ce dossier sont des liens d'affiliation pouvant faire l'objet d'une rémunération. Cette rémunération n'impacte nullement le travail de nos rédacteurs dans leurs analyses. Voici notre méthodologie d'analyse complète.
Bonjour
J’ai voulu tester TIDE Business pour mon entreprise et ça a été catastrophique. Ma pire expérience bancaire en 40 ans ! Les 3 premières semaines, sous couvert de vérifications de sécurité KYC, ils me demandaient toutes sortes de documents comme des factures de les fournisseurs que je leur ai transmis. Puis ils ont commencé à me demander une copie les contrats fournisseurs (mon contrat fait 64 pages et comporte des clauses confidentielles) , puis ils m’ont demandé une copie de la clôture de contrat d’un fournisseur, après je leur ait dit que je ne travaille plus avec. Le problème c’est que comme le contrat est toujours valable, comme je ne l’ai pas clôturé, j’ai expliqué à TIDE que le contrat de clôture n’existe pas. TIDE n’a pas été satisfait de ma réponse et m’a gelé mon compte une 2ème fois en 3 semaines. On ne peut pas faire fonctionner une entreprise avec des comptes gelés, agacé de toute cette bureaucratie et ces blocages, j’ai donc demandé à TIDE de clôturer mon compte. J’attends depuis 5 semaines qu’ils me rendent mon argent, le solde de mon compte. Je leur écris tous les jours mais je n’ai que des réponses robotisées IA “votre dossier est à l’étude, merci de votre patience,
“J’ai lu que je peux écrire au régulateur pour le plaindre de la lenteur de transfert des fonds. Pouvez-vous me renseigner ? Son adresse ? Merci beaucoup !
Bonjour,
Cinq semaines d’attente pour récupérer un solde, c’est long. Les établissements financiers doivent vérifier l’identité et l’activité de leurs clients professionnels, et ces contrôles peuvent geler un compte, y compris au moment de la clôture.
Première étape, une réclamation écrite en recommandé qui demande la date de restitution du solde. Ensuite, le médiateur cité dans les conditions du compte. Pour le régulateur, tout dépend du pays de l’établissement qui détient le compte, précisé dans votre contrat. En France, c’est l’ACPR, qui reçoit les signalements mais ne tranche pas un litige individuel.
L’équipe de detective-banque.fr