Sommaire
Dans une situation d’impôts non payés ou d’opposition administrative en cas d’amende impayée par exemple, la procédure de saisie administrative à tiers détenteur est lancée.Cette démarche donne la possibilité au Trésor Public de contacter votre banque pour demander une saisie directe d’argent depuis votre compte courant pour rembourser ce qui est dû. Détective Banque vous dit tout sur l’avis à tiers détenteur et les frais que cela entraîne.
Définition et explication de la saisie administrative à tiers détenteur

Si vous êtes redevable d’impayés à l’égard de l’administration, le Trésor Public dispose de l’autorité nécessaire pour contacter votre banque (banque traditionnelle ou banque en ligne) afin d’effectuer une saisie d’argent directement depuis votre compte bancaire. C’est ce que l’on appelle l’avis à tiers détenteur ou la saisie administrative à tiers détenteur.
Cette procédure permet entre autres à l’administration (l’État, les communes, les hôpitaux par exemple…) de récupérer les dettes dues et de se faire payer. Lorsque le Trésor Public contacte votre banque, celle-ci l’informe sur le solde de votre compte. Selon les cas de figure, le Trésor Public réalise un prélèvement intégral ou partiel de la somme attendue.
- Par exemple, si vous détenez un compte bancaire débiteur, la saisie ne pourra pas avoir lieu.
- Dans le cas où vous possédez un compte créditeur, votre banque bloque temporairement les opérations (pour une durée de quinze jours ouvrables) dans le but de calculer le solde restant à la suite des transactions en cours mais également des fonds qui seront saisis dans une échéance de deux mois, à moins que vous vous soyez déjà acquitté(e) de votre dette (main levée).
L’autre pan à considérer en cas de saisie administrative, ce sont les coûts de cette procédure qui vous seront prélevés ensuite. Notez toutefois que les frais bancaires pour opposition administrative ne peuvent pas excéder les 10% de la somme due au Trésor Public.
Quelles sont les sommes pouvant être saisies ?
En cas d’avis de saisie, le prélèvement des montants dus dépend de la nature des sommes que vous possédez (salaire, allocations…). Tous vos revenus ne peuvent pas être utilisés pour rembourser les dettes que vous devez à l’administration.
Les sommes ne pouvant pas être prélevées sont :
- Le RSA (le Revenu de Solidarité Active)
- Les allocations de solidarité spécifique ou d’insertion
- Les remboursements des dépenses médicales que vous avez avancées
- La fraction des rémunérations du travail insaisissable
Néanmoins, les revenus provenant de vos salaires, de vos honoraires, de la pension de retraite ou encore des allocations chômage que vous percevez peuvent tout à fait être récupérés par le Trésor Public pour combler vos charges.
La saisie administrative, en pratique
Le jour où la saisie est lancée sur votre compte créditeur, votre banque est tenue de laisser une somme identique au montant actuel du RSA. Dans le cas d’une personne vivant seule et avec aucun enfant à charge, ce montant s’élève à 550,93€ (chiffres du mois de juin 2018). Cette somme restante est censée vous permettre de subvenir à vos besoins immédiats comme par exemple les dépenses alimentaires. C’est ce que l’on appelle le solde bancaire insaisissable (SBI), à ne pas confondre avec l’ouverture de compte bancaire insaisissable.
Comparatif des frais par saisie administrative à tiers détenteur
Pour vous permettre de confronter les frais prélevés en cas de saisie administrative, nous avons établi un comparatif de banques en ligne :
BoursoBank
Pour la banque en ligne la moins chère, les frais par avis ou opposition administrative à tiers détenteur sont de 88,80€ max.
Monabanq
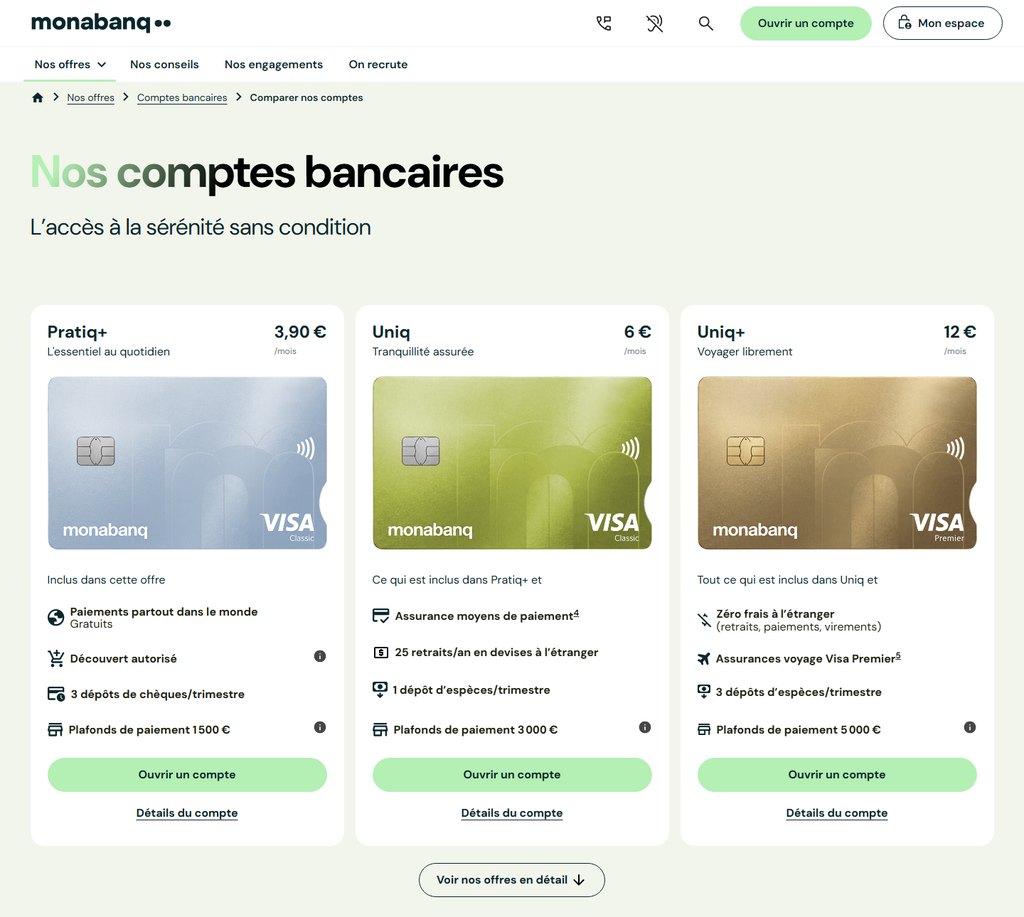
La banque 100% online prélève au maximum 100€ en cas d’avis ou opposition administrative à tiers détenteur.
Hello bank!
Membre du groupe BNP Paribas, Hello bank! est la plus chère (100€ max.) en ce qui concerne les frais par avis ou opposition administrative.

BforBank

Les frais par avis ou opposition administrative à tiers détenteur s’élèvent jusqu’à 100€ pour BforBank.
Est-il possible de protester face à une saisie administrative ?
Oui c’est possible ! Pour ce faire, vous devez faire une contestation dans un délai maximum de deux mois auprès du Trésorier-payeur général et si cela s’avère indispensable, auprès du juge judiciaire du Tribunal de Grande Instance.Vous devez également informer l’huissier de justice qui a entamé la procédure de saisie de votre volonté d’opposition par lettre recommandée ainsi que votre établissement bancaire au moyen d’une simple lettre.
Le temps que le juge délibère, les montants saisis resteront bloqués. Et en fonction de la décision finale, la banque débloquera ou non les sommes que vous devez à l’administration.
|
| ✅ Jusqu’à 280€ Offerts +Livret Boosté à 5% ! | Découvrir |
|
| ✅ Jusqu'à 180€ Offerts ! | Découvrir |
|
| ✅ Jusqu'à 260€ Offerts ! | Découvrir |
|
| ✅ Jusqu'à 330€ d'Avantages Offerts ! | Découvrir |
|
| ✅ 20€ Offerts ! | |
|
| ✅ Compte gratuit | Voir l'offre |
|
| ✅ 30 jours Offerts (Premium) + Dépôts Rémunérés ! | |
|
| ✅ 3 mois Offerts + 1 mois Offert Compte Premium ! | Découvrir |
|
| ✅ Jusqu’à 350€ d’Avantages Offerts ! | Découvrir |
|
| ✅ Jusqu'à 100€ Offerts | Découvrir |
|
| ✅ Jusqu'à 100€ Offerts ! | Découvrir |
|
| ✅ Interdits bancaires acceptés | Découvrir |
Copyright images : weblex.fr; cbanque.com
Note éditoriale : certains liens de ce dossier sont des liens d'affiliation pouvant faire l'objet d'une rémunération. Cette rémunération n'impacte nullement le travail de nos rédacteurs dans leurs analyses. Voici notre méthodologie d'analyse complète.
Je voudrais savoir combien de temps pour me faire rembourser une saisie administrative sûr mon compte bancaire
Bonjour,
Il n’y a pas de délai unique. Tout dépend de la mainlevée, que le comptable public qui a émis la saisie doit notifier à la banque, et de la rapidité de celle-ci à libérer les fonds ensuite.
Demandez la mainlevée par écrit et gardez la preuve de votre demande. Si la saisie vous paraît injustifiée, contestez-la sans attendre, car le délai pour agir est court.
L’équipe de detective-banque.fr
Bonjour,
Existe-t-il un moyen de connaitre la raison d’une saisie à partir d’un retrait sur le compte ?
L’argent a bien été débité mais je n’ai pas la moindre idée de la raison … ni courier, ni mail, ni appel ! Je trouve le procédé un peu sauvage, un minimum de courtoisie n’aurait pas fait de mal. Je ne demande pas grand chose, juste un petit « On va prendre votre argent sans raison. Maintenant vous êtes prévenu. » et le tour est joué.
Enfin bref, si quelqu’un peut m’aider à savoir pourquoi on me taxe ça serait sympa ! 🙂
Bonjour,
Le débit laisse bien une trace. L’avis de saisie reçu par la banque indique le service qui a ordonné le prélèvement et le motif de la dette. La banque doit pouvoir vous le communiquer.
L’absence de courrier a été mal vécue, c’est compréhensible. Si vous contestez la dette, c’est le service émetteur qui doit répondre.
L’équipe de detective-banque.fr
Bonjour, je viens de découvrir une saisie administrative à tiers détenteur de 293 euros, sans savoir pourquoi ni qui est le créancier, je n’ai recu aucun courrier de la part de qui que ce soit concernant ce soit disant impayé. Que faire pour trouver qui est ce fameux créancier et cet huissier? Merci d’avance pour votre réponse.
Bonjour,
Cette saisie ne vient pas d’un huissier mais d’une administration, souvent le Trésor public pour une amende ou un impôt. Le créancier figure sur l’avis de saisie que la banque a reçu.
Réclamez-le à votre conseiller ou par écrit au service client, puis contactez le service émetteur pour obtenir le détail de la dette de 293€.
L’équipe de detective-banque.fr
Bjr, j’ai reçu il y a 15 jours une saisie administrative sur mon compte bancaire et je n’ai reçu aucune amende. Car j’ai été flashé avec le car de l’entreprise et il m’on dénoncé ok mais je n ai reçu aucune amende la banque, la police amende etc… ne répond pas, ne je sais vraiment pas quoi faire, que pensez-vous que je puisse faire?
Bonjour,
Quand l’employeur désigne le conducteur, l’avis de contravention est envoyé à son adresse, et il peut se perdre. Une amende non payée est ensuite majorée, puis recouvrée par le Trésor public, d’où la saisie sur le compte.
Demandez à votre banque une copie de l’avis de saisie. Il indique le service qui l’a émis, auprès duquel vous pouvez vous renseigner et contester si besoin.
L’équipe de detective-banque.fr
Bonjour, je viens de recevoir une SATD ,mais je n’ai aucune idée de la raison pour la quelle je reçois cette dernière.
En effet,je suis à jour du reglement de toutes les amendes que j’ai pu avoir ces derniers mois et n’ai rien reçu que je n’ai pas honoré.
Je ne sais pas à quelle amende cette SATD correspondant. Comment est ce possible de le savoir ?
Par exemple, j’ai déménagé en octobre dernier et ai effectué mon changement d’adresse à l’administration fiscale dans la foulée.
La seule explication possible, est que j’aurais reçu une amende à mon ancienne adresse (alors que l’administration fiscale avait ma nouvelle adresse) j’ai effectué ce changement d’adresse par mail, je peux donc prouver ma bonne foi et aussi comparer la date de ce changement avec la date de la possible amende envoyée à mon ancienne adresse….
Je crois qu’avant toute chose, j’ ai besoin de savoir à quelle amende cette SATD correspondant et surtout à quelle date et quelle adresse cette ci m’ a été envoyée.
Qui peut me donner cette information ?
Merci par avance pour votre retour.
Cordialement.
Priscilla carrion
Bonjour,
Votre banque a reçu un avis de saisie qui nomme le service émetteur et la dette. Demandez-lui une copie de cet acte, c’est la voie la plus rapide pour savoir qui réclame quoi.
Pour une amende, vous pouvez aussi consulter amendes.gouv.fr ou appeler la trésorerie indiquée dans le courrier. Votre preuve de changement d’adresse pourra servir si l’avis est parti à l’ancienne adresse.
L’équipe de detective-banque.fr