Après la vente d’un appartement ou le règlement d’une succession, il arrive que 100.000 euros atterrissent d’un coup sur un compte courant, où ils ne rapportent rien.
Pour garder cet argent disponible sans risque de perte en capital, le livret bancaire est la solution la plus simple.
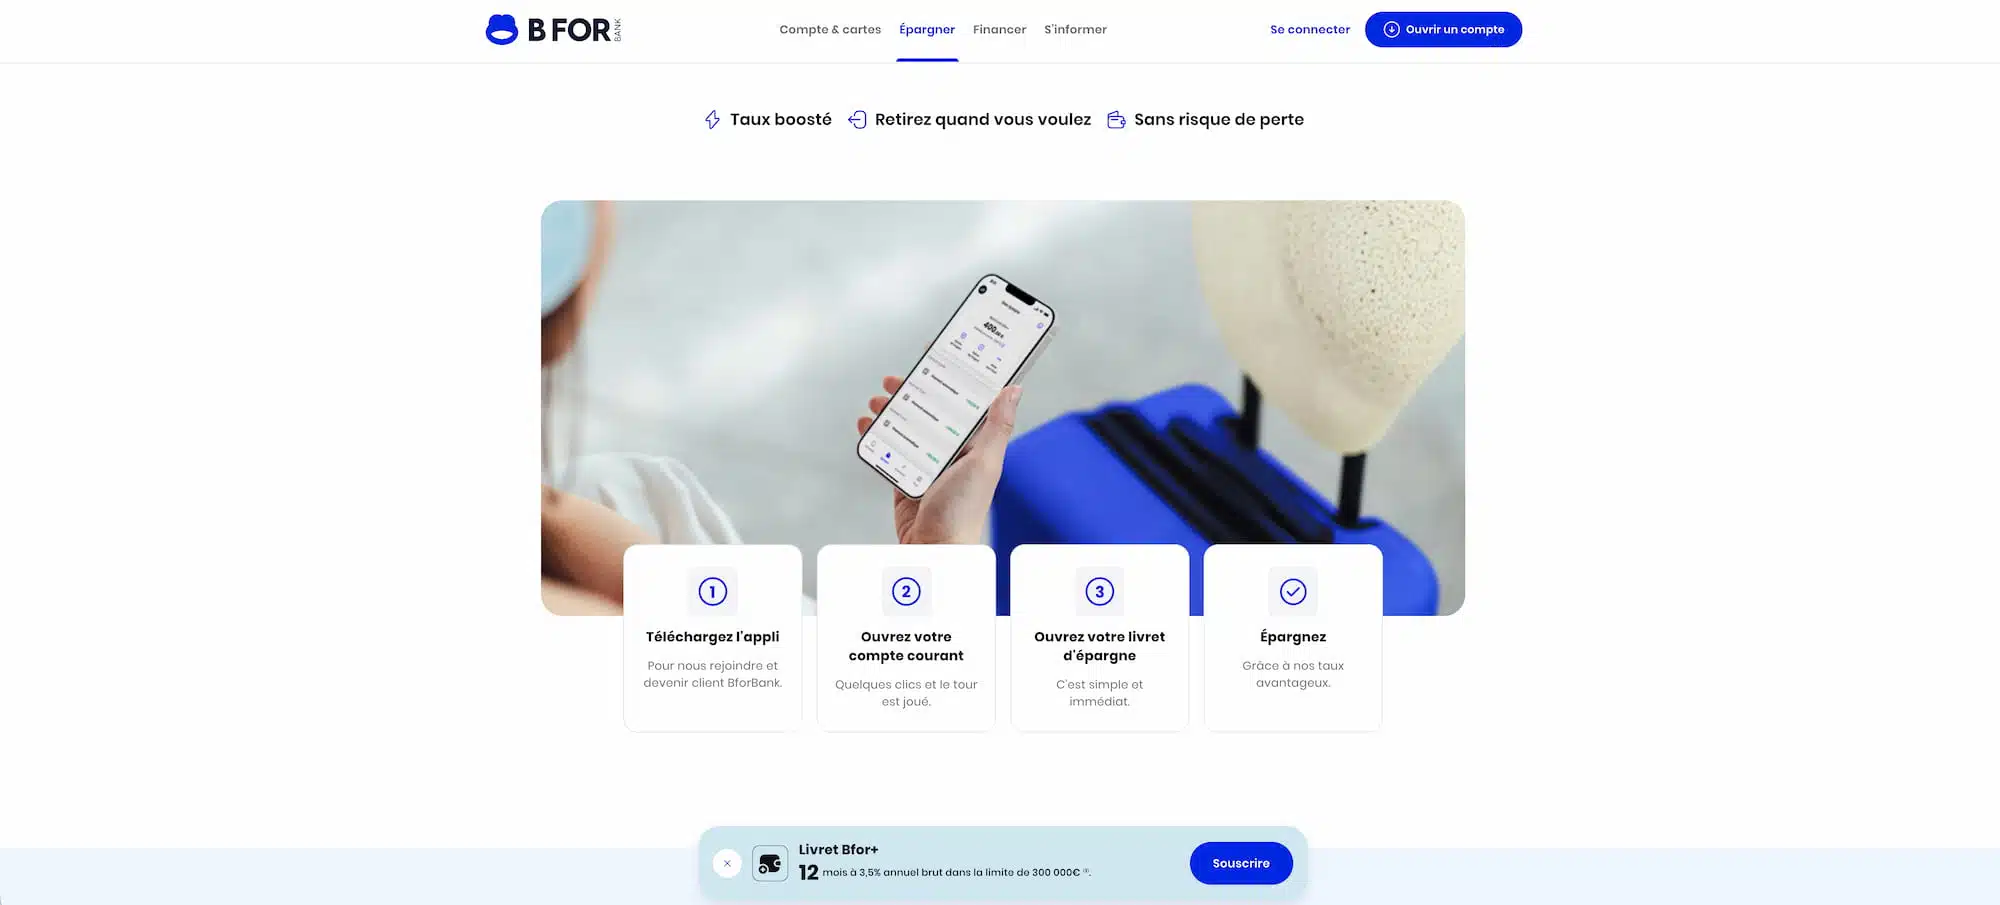
Cet automne, le Livret Bfor+ de BforBank est celui qui rapporte le plus sur un an, avec au moins 500 euros d’intérêts bruts de plus que les autres livrets boostés que nous avons comparés.
Ce que rapportent 100.000 euros en douze mois
Le classement change du tout au tout selon que l’on regarde le taux affiché ou le gain réel.
📱 Sur mobile, faites glisser le tableau vers la gauche pour voir toutes les colonnes.
Livret
Taux boosté
Durée
Plafond du boost
Taux ensuite
Gain brut sur un an pour 100.000 euros
Livret Bfor+ (BforBank)
3,5%
12 mois
300.000 euros
1,50%
3500 euros
Autre livret boosté 12 mois (meilleure offre relevée)
3%
12 mois
150.000 euros
1,70%
3000 euros
Livret + (Fortuneo)
5,5%
3 mois
100.000 euros
1,80%
2725 euros
Versés en une fois et laissés un an, 100.000 euros rapportent 3500 euros bruts sur le Livret Bfor+. Son taux de 3,5% est garanti douze mois sur toute la somme, puisque le plafond du boost monte à 300.000 euros.
Les autres offres restent derrière :
le meilleur des autres livrets boostés douze mois s’arrête à 3000 euros
le Livret + de Fortuneo, qui affiche 5,5%, finit à 2725 euros
Livret Bfor+ : 3,5% brut pendant 12 mois
Sur toute la somme jusqu’à 300.000 euros, pour une première ouverture jusqu’au 3 décembre 2026 inclus.
Puis 1,50% brut, taux standard révisable à tout moment
Le taux le plus haut, mais pour trois mois
Un taux boosté se paie au prorata de sa durée.
Servis pendant un trimestre seulement, les 5,5% de Fortuneo valent 1375 euros sur 100.000 euros. Le reste de l’année est rémunéré à 1,80%.
BforBank a fait l’inverse, avec un taux plus modeste qui court sur les douze mois. Et le Livret + ne booste que les 100.000 premiers euros, quand le Livret Bfor+ va trois fois plus loin.
Les primes de bienvenue, qui ont fleuri cet automne sur plusieurs livrets à boost court, pèsent donc peu à ce niveau d’épargne. Au-delà de 12.000 euros placés un an, le Livret Bfor+ rapporte plus que toutes les offres boostées sur trois mois comparées ici, prime comprise.
Le plafond de 100.000 euros de la garantie des dépôts
Le Fonds de garantie des dépôts et de résolution couvre les avoirs jusqu’à 100.000 euros par personne et par banque, tous comptes additionnés.
Or le livret de BforBank ne s’ouvre qu’avec un compte courant chez elle, et ce compte entre dans le total.
Deux choses peuvent faire passer une partie de l’épargne au-dessus du plafond :
le solde du compte courant, car 2000 euros laissés à côté d’un livret de 100.000 euros dépassent le seuil
les intérêts versés le 31 décembre, soit 583 euros bruts pour un livret de 100.000 euros ouvert fin octobre
Pour un dépôt de 100.000 euros ou plus, la solution habituelle consiste donc à répartir la somme entre deux banques, ou entre deux titulaires (un couple, par exemple), chacun ayant son propre plafond. Les sommes issues d’une vente immobilière ou d’une succession bénéficient toutefois d’une garantie temporaire renforcée, jusqu’à 500.000 euros pendant trois mois.
3500 euros bruts, 2401 euros nets
Comme toutes les banques françaises, BforBank retient elle-même le prélèvement forfaitaire unique de 31,4% au moment où elle verse les intérêts, de sorte que 3500 euros d’intérêts bruts deviennent 2401 euros nets.
Les foyers peu imposés peuvent toutefois opter pour le barème progressif l’année suivante, au moment de leur déclaration de revenus, et récupérer une partie de la somme.
L’offre a trois conditions :
une première ouverture de Livret Bfor+ faite jusqu’au 3 décembre 2026 inclus
un seul livret boosté par client
un compte courant BforBank
Ouvrir un Livret Bfor+
3,5% brut pendant 12 mois jusqu’à 300.000 euros, soit 3500 euros bruts sur 100.000 euros placés un an.
Offre réservée aux premières ouvertures jusqu’au 3 décembre 2026 inclus
Questions fréquentes
Combien rapportent 100 000 euros placés un an sur un livret boosté ?
Sur le Livret Bfor+ de BforBank, 100.000 euros placés un an rapportent 3500 euros bruts, le montant le plus élevé parmi les livrets boostés comparés cet automne.
Les autres offres comparées rapportent 3000 euros au plus, l’écart tenant à la durée du boost et à son plafond.
Une fois le prélèvement forfaitaire unique de 31,4% payé, il reste 2401 euros.
Où placer 100 000 euros sans bloquer son argent ?
Sur un livret boosté, le Livret Bfor+ de BforBank est celui qui rapporte le plus pour cette somme, avec 3500 euros d’intérêts bruts sur un an.
Le Livret A et le LDDS, plafonnés à 22.950 et 12.000 euros, n’en accueillent qu’un tiers. Le reste trouve sa place sur un livret bancaire, disponible à tout moment, à la différence d’un compte à terme.
Où placer 100 000 euros sans risque ?
Sans risque de perte en capital, les solutions se résument aux livrets, aux comptes à terme et au fonds en euros de l’assurance vie.
Le Livret A et le LDDS ne peuvent accueillir que 22.950 et 12.000 euros. Le reste va donc vers un livret bancaire, comme le Livret Bfor+ de BforBank, vers un compte à terme qui bloque l’argent pour une durée fixée, ou vers un fonds en euros, garanti par l’assureur.
Faut-il répartir une grosse somme entre plusieurs banques ?
Oui, au-delà de 100.000 euros dans une même banque. C’est le plafond de la garantie des dépôts, par personne et par établissement, tous comptes et livrets confondus.
Le Livret A, le LDDS et le LEP bénéficient en plus d’un plafond distinct de 100.000 euros. Deux banques permettent ainsi de couvrir 200.000 euros d’épargne bancaire classique.
Combien rapportent 100 000 euros sur un Livret A ?
Impossible d’y placer 100.000 euros, car le Livret A est plafonné à 22.950 euros.
À 1,7% net d’impôt, un Livret A rempli rapporte 390 euros par an. Le reste d’une somme de 100.000 euros doit être placé ailleurs, sur un livret bancaire ou un autre support.
Note éditoriale : certains liens de ce dossier sont des liens d'affiliation pouvant faire l'objet d'une rémunération. Cette rémunération n'impacte nullement le travail de nos rédacteurs dans leurs analyses. Voici notre méthodologie d'analyse complète.
 Livret Bfor+ (BforBank)
 Livret + (Fortuneo)