Étudiant : le prêt à taux dédié pour financer vos études
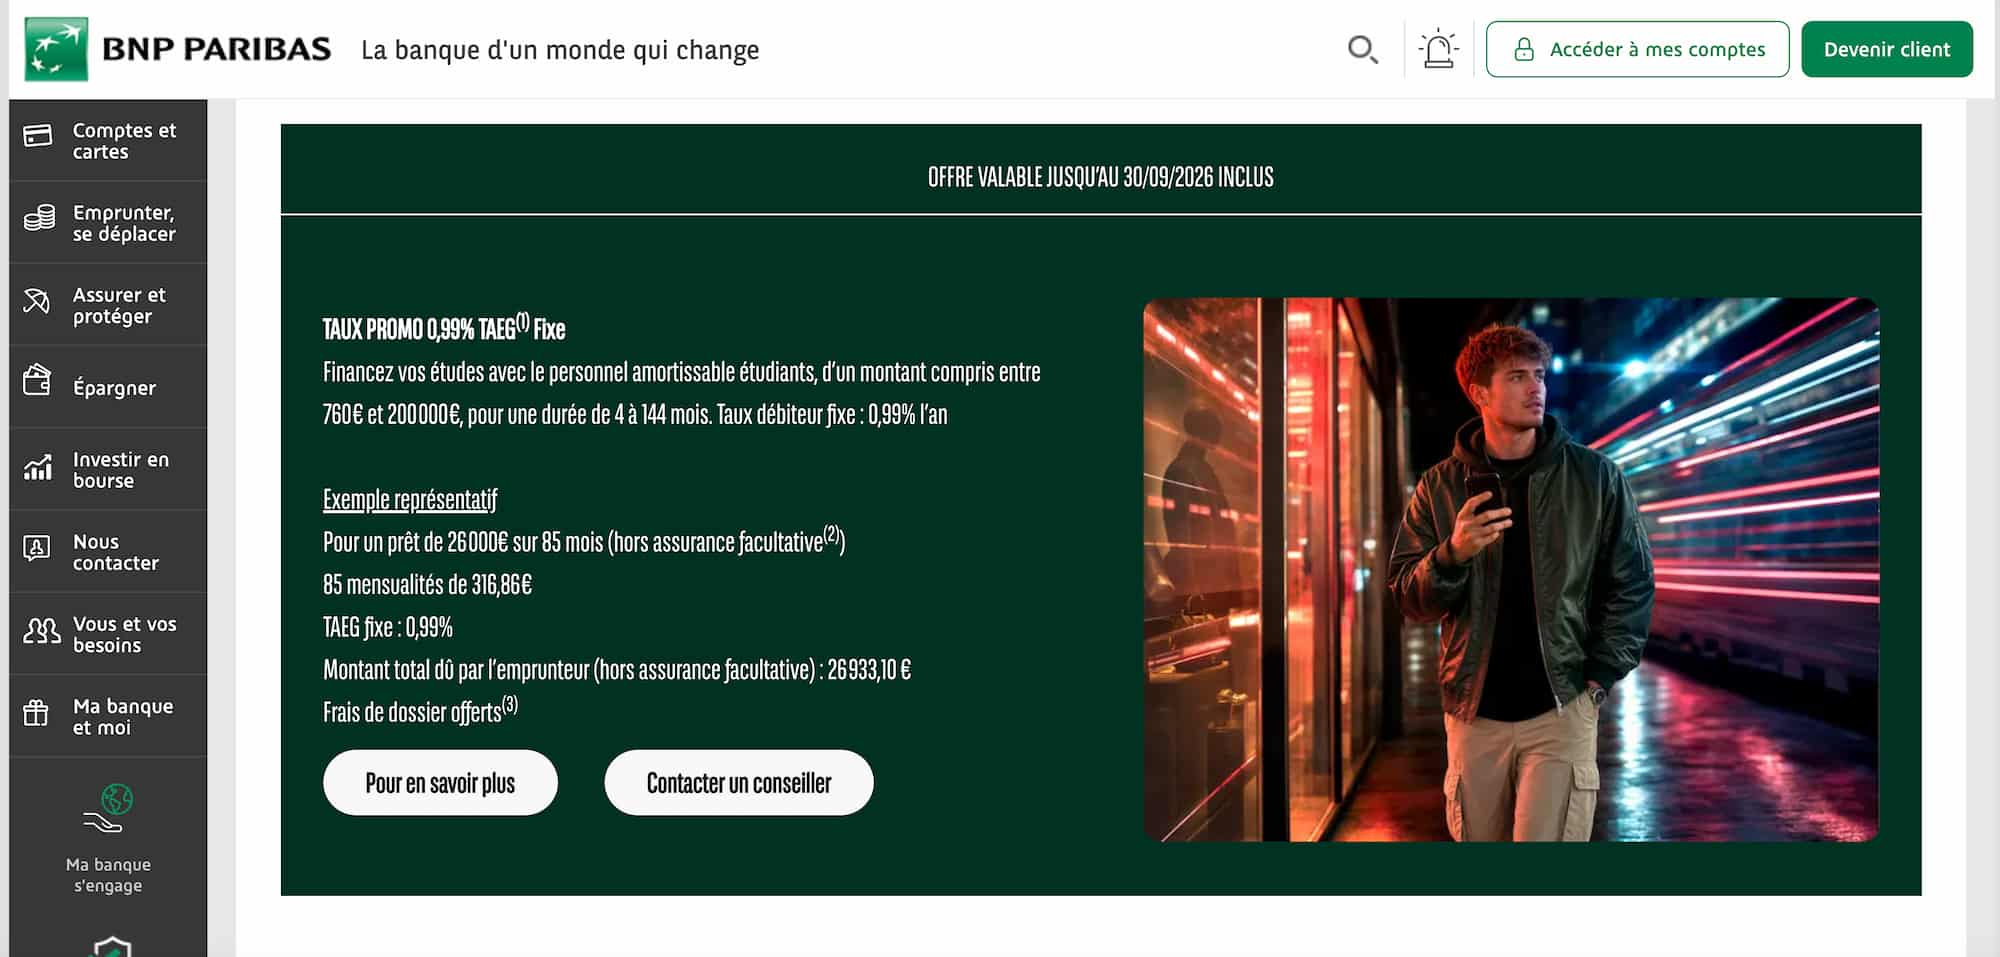
BNP Paribas propose un prêt étudiant à 0,99 % TAEG fixe jusqu’au 30 septembre 2026, jusqu’à 200 000 € sur 144 mois, avec un différé total de 12 à 60 mois et des fonds débloqués au fil des rentrées. Le taux promotionnel est soumis à conditions d’éligibilité.
Un prêt étudiant se juge moins au montant qu’à la souplesse du remboursement. Et un taux d’appel se juge d’abord à ceux qui peuvent l’obtenir.
Qu’est-ce que le prêt étudiant à 0,99 % ?
Un prêt personnel amortissable, à taux débiteur fixe de 0,99 % l’an, destiné à financer des études : frais de scolarité, logement, équipement. Il peut aller jusqu’à 200 000 € et s’étaler sur 144 mois, soit douze ans, période de différé incluse. L’offre promotionnelle court jusqu’au 30 septembre 2026 inclus.
Ce taux est promotionnel, et il ne s’adresse pas à tous les étudiants. C’est le point à vérifier en premier, avant même de regarder les mensualités.
Qui peut obtenir ce taux promotionnel ?
Les étudiants majeurs inscrits dans un établissement membre de la Conférence des grandes écoles, ainsi que ceux qui suivent un cursus conduisant à la profession de médecin ou d’avocat. L’offre leur est exclusivement réservée, et la demande se fait en agence.
Les autres étudiants ne sont pas exclus du prêt étudiant lui-même : c’est le taux promotionnel qui ne leur est pas ouvert. Leur dossier relève des conditions habituelles, à voir avec un conseiller.
Combien ça coûte, exemple à l’appui ?
Pour un prêt de 26 000 € remboursé sur 85 mois, les mensualités s’élèvent à 316,86 € hors assurance facultative, et le montant total dû atteint 26 933,10 €, soit 933,10 € d’intérêts. C’est l’exemple représentatif communiqué par la banque.
Élément
Montant
Capital emprunté
26 000 €
Durée
85 mois
Taux débiteur fixe
0,99 %
TAEG fixe
0,99 %
Mensualité hors assurance
316,86 €
Intérêts
933,10 €
Montant total dû hors assurance
26 933,10 €
Assurance facultative, coût mensuel
7,80 €
Assurance facultative, TAEA
0,70 %
Assurance facultative, coût total
663,00 €
Exemple représentatif communiqué par BNP Paribas pour un prêt décaissé en une seule fois. Frais de dossier offerts pour toute souscription en agence. L’assurance est facultative ; son coût peut varier selon la situation personnelle de l’assuré, son âge et une éventuelle surprime.
Comment rembourser quand on n’a pas encore de salaire ?
Grâce au différé, une option choisie au moment de la souscription qui reporte tout ou partie des mensualités. Deux formules existent, et elles n’ont pas le même effet sur ce que vous payez pendant vos études.
Le différé total : de 12 à 60 mois. Vous ne payez que l’assurance, si vous l’avez souscrite. Ni capital ni intérêts.
Le différé partiel : d’un mois à 60 mois. Vous payez les intérêts et l’assurance, mais pas le capital.
La période d’utilisation : de un à 60 mois, elle permet jusqu’à 60 déblocages successifs. Elle démarre en même temps que le différé.
Quel différé choisir ?
L’option se choisit à la souscription. Elle détermine ce que vous payez pendant vos études.
Un point à retenir sur la mise à disposition échelonnée : si vous ne débloquez pas la totalité du capital prévu, les mensualités de la phase de remboursement sont calculées sur le capital réellement consommé.
Offre valable jusqu’au 30 septembre 2026 inclus
Taux promotionnel jusqu’au 30 septembre 2026
Prêt personnel amortissable étudiants, sous conditions d’éligibilité et d’acceptation du dossier par la banque.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
L’assurance est-elle obligatoire ?
Non, elle est facultative. Elle couvre le décès, la perte totale et irréversible d’autonomie, et l’incapacité temporaire totale de travail, à hauteur de 100 % du capital emprunté sur toute la durée du crédit.
Son coût figure dans l’exemple représentatif : 7,80 € par mois, soit 663,00 € sur la durée, pour un taux annuel effectif de l’assurance de 0,70 %. Ce montant s’ajoute à l’échéance de remboursement, il ne s’y substitue pas.
Et si on est boursier, sans garant ?
Un dispositif spécifique existe. Il s’adresse aux étudiants majeurs, boursiers d’État français, inscrits dans une école référencée par la Conférence des grandes écoles, et qui ne détiennent pas déjà un prêt étudiant.
Deux pièces sont demandées : une carte étudiante en cours de validité ou une attestation de scolarité, accompagnée de la notification d’attribution de bourse, conditionnelle ou définitive.
C’est la réponse au blocage le plus fréquent des dossiers étudiants, l’absence de caution familiale, qui ferme souvent la porte du crédit avant même l’étude du dossier.
Comment souscrire, et en combien de temps ?
En trois étapes, avec une réponse de principe immédiate. Le parcours passe par un conseiller, et la somme est versée par virement sur le compte de dépôt après acceptation de l’offre et accord définitif de la banque.
1. Contacter un conseiller : présenter son projet de formation et préciser son besoin de financement.
2. Compléter sa demande : renseigner ses informations personnelles et obtenir une réponse de principe immédiate, sous réserve d’éligibilité et d’acceptation du dossier.
3. Signer : par signature sécurisée depuis le site, l’application ou en agence.
Aucun apport préalable n’est exigé. Un apport reste utile pour réduire les mensualités ou la durée, mais il ne conditionne pas l’accord. Vous disposez d’un délai légal de rétractation de quatorze jours calendaires après l’acceptation du crédit.
Et l’offre de rentrée en cours ?
Elle est toujours active, jusqu’au 30 septembre 2026 inclus. Pour une première ouverture de compte en ligne avec une carte Visa et la formule Esprit Libre Référence, BNP Paribas verse une prime de bienvenue de 80 € sur le compte, et offre un an de gratuité sur la formule.
À ne pas confondre avec le prêt étudiant, qui relève de conditions distinctes : il s’agit ici de l’offre d’ouverture de compte, cumulable avec une demande de financement mais soumise à ses propres règles.
Deux conditions encadrent l’avantage. La gratuité d’un an suppose au moins une opération par carte, paiement ou retrait, chaque mois calendaire. Et la prime de 80 € est versée trois mois après l’ouverture effective du compte, une fois l’activation confirmée par la banque.
La demande doit être validée en ligne au plus tard le 30 septembre. L’offre n’est pas cumulable avec une autre opération commerciale ou de parrainage en cours.
Offre valable jusqu’au 30 septembre 2026 inclus
Jusqu’à 200 000 € pour financer ses études
Taux promotionnel de 0,99 % TAEG fixe jusqu’au 30 septembre 2026, sous conditions d’éligibilité.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
❓ Questions fréquentes
Qui peut bénéficier du prêt étudiant à 0,99 % ?+
L’offre promotionnelle est exclusivement réservée aux étudiants majeurs inscrits dans un établissement membre de la Conférence des grandes écoles, ou suivant un cursus conduisant à la profession de médecin ou d’avocat. Elle est valable jusqu’au 30 septembre 2026 inclus, la demande se faisant en agence, sous réserve d’acceptation du dossier par la banque.
Quel est le montant maximum d’un prêt étudiant ?+
Jusqu’à 200 000 €, pour financer l’ensemble d’un cursus : frais de scolarité, logement, équipement. La durée peut atteindre 144 mois, soit douze ans, période de différé incluse.
Qu’est-ce que le différé de remboursement ?+
Une option choisie à la souscription qui reporte tout ou partie des mensualités. En différé total, d’une durée de 12 à 60 mois, seule l’assurance est payée si elle a été souscrite. En différé partiel, d’un mois à 60 mois, les intérêts et l’assurance sont payés, mais pas le capital. Dans les deux cas, aucun capital n’est remboursé pendant cette phase.
Faut-il un apport pour obtenir un prêt étudiant ?+
Non, aucun apport préalable n’est nécessaire. Un apport permet de réduire les mensualités ou la durée de remboursement, mais il ne conditionne pas l’accord de la banque.
Peut-on emprunter sans garant quand on est boursier ?+
Oui, un dispositif spécifique s’adresse aux étudiants majeurs boursiers d’État français n’ayant pas de garant, inscrits dans une école référencée par la Conférence des grandes écoles et ne détenant pas déjà un prêt étudiant. Il faut fournir une carte étudiante en cours de validité ou une attestation de scolarité, ainsi que la notification d’attribution de bourse.
Combien coûte un prêt étudiant de 26 000 € ?+
Selon l’exemple représentatif communiqué par la banque, pour 26 000 € sur 85 mois au TAEG fixe de 0,99 %, les mensualités s’élèvent à 316,86 € hors assurance facultative et le montant total dû atteint 26 933,10 €, dont 933,10 € d’intérêts. L’assurance facultative représente 7,80 € par mois, soit 663,00 € sur la durée du prêt.
Mentions légales
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Offre valable jusqu’au 30/09/2026 inclus. Prêt personnel amortissable étudiants d’une durée de 4 à 144 mois maximum, période de différé incluse, jusqu’à 200 000 €. Taux débiteur fixe : 0,99 % l’an. Exemple représentatif : pour un prêt de 26 000 € décaissé en une seule fois, d’une durée de 85 mois, vous remboursez 85 échéances de 316,86 € (hors assurance facultative). Frais de dossier offerts pour toute souscription d’un prêt étudiant en agence. Taux débiteur fixe : 0,99 %. TAEG (taux annuel effectif global) : 0,99 %. Montant total dû par l’emprunteur hors assurance facultative : 26 933,10 €. Intérêts : 933,10 €. En cas de souscription à l’assurance facultative (décès, perte totale et irréversible d’autonomie, incapacité temporaire totale de travail) : taux annuel effectif de l’assurance (TAEA) 0,70 %, montant total dû par l’emprunteur au titre de l’assurance sur la durée totale du prêt 663,00 €, montant de l’assurance par mois 7,80 €, ce montant s’ajoutant à l’échéance de remboursement du crédit. La formule présentée correspond au tarif standard d’une adhésion à l’assurance n° 3003-4060 souscrite auprès de Cardif Assurance Vie, pour une couverture à hauteur de 100 % du capital emprunté sur la durée totale du crédit ; le coût de l’assurance peut varier en fonction de la situation personnelle de l’assuré, de son âge et d’une éventuelle surprime à la suite notamment de formalités médicales. Offre promotionnelle exclusivement réservée aux étudiants majeurs inscrits dans un établissement membre de la Conférence des grandes écoles (CGE) référencé sur le site de la CGE, ou suivant un cursus conduisant à la profession de médecin ou d’avocat. Prêt uniquement disponible en agence. Dispositif dédié aux étudiants boursiers sans garant : réservé aux étudiants majeurs boursiers d’État français et inscrits dans un établissement référencé par la CGE, à condition de ne pas détenir de prêt étudiant ; documents à fournir : carte étudiante en cours de validité ou attestation de scolarité, et notification d’attribution conditionnelle ou définitive de bourse. Sous réserve d’acceptation de votre dossier par BNP Paribas (prêteur). Vous disposez d’un délai légal de rétractation de 14 jours calendaires révolus à compter de votre acceptation du crédit. BNP Paribas, S.A. au capital de 2 203 201 214,00 €. Siège social : 16 boulevard des Italiens, 75009 Paris. Immatriculée sous le n° 662042449 RCS Paris, ORIAS n° 07 022 735.
Note éditoriale : certains liens de ce dossier sont des liens d'affiliation pouvant faire l'objet d'une rémunération. Cette rémunération n'impacte nullement le travail de nos rédacteurs dans leurs analyses. Voici notre méthodologie d'analyse complète.